|
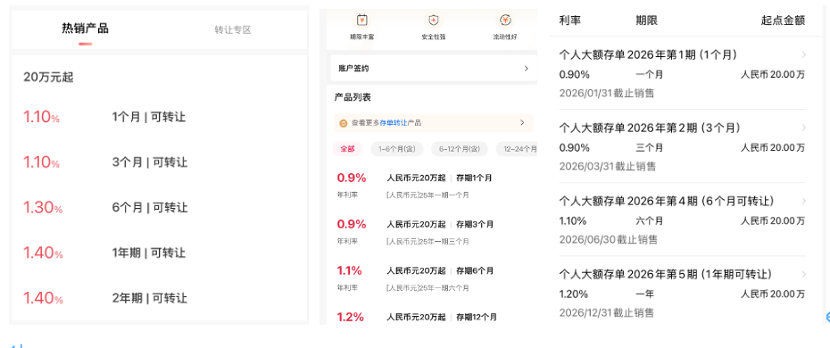
2026年开年之际开云体育,大额存单利率正加快参加“0字头”期间。无数银行新发一年期以下居品利率已精深跌破1%,部分致使低于同期货币基金收益率;三年期利率多低于2%。与此同期,居品期限结构加快短期化,五年期品种基本绝迹,部分居品的起存门槛却逆向攀升至百万元级别。 在利率捏续下行的另一面,机构测算约75万亿元的入款将于2026年聚首到期。记者调研发现,濒临到期资金,许多受访储户并未转向权益市集,而是不竭聘用银行入款,并通过在不同银行间进行转存来寻求相对更高的收益,变成了入款在银行体系里面的“搬家”。 濒临入款流失压力,银行已打响“入款保卫战”:部分银行阶段性上浮利率至2%隔邻诱骗资金留存,更多机构则转向笼统化工作竞争,通过预教唆机制、一户一策决议和钞票擢升行为增强客户黏性。 一年期以下大额存单利率跌破1% 大额存单市集呈现显着短期化、高门槛与低利率并行的趋势。 凭证中国货币网公开信息,本年已有近50家银行发布2026年第一期大额存单刊行公告。与往年比拟,现时大额存单呈现显着短期化趋势,无数银行主推一年期及以低品种,五年期以上居品已基本绝迹。 以国有大行和头部股份行动例,招商银行咫尺仅提供2年期以内居品;中国银行在售期限为6个月、1年、2年和3年;建设银行则仅有1年期及以下居品可供聘用。 另一方面,尽管无数银行仍将20万元行动基础起存圭表,但市集上已出现更高门槛的居品。 举例,工商银行一款年利率1.55%的三年期大额存单条件100万元起存,咫尺傲气已售罄;农业银行“金穗2025年第40期个东说念主大额存单”的起存金额更高达500万元。 利率水平亦精深下行。据第一财经梳理,银行新刊行的一年期以下大额存单利率多已跌破1%,一年期利率大多低于1.5%,三年期居品利率精深不特出2%。
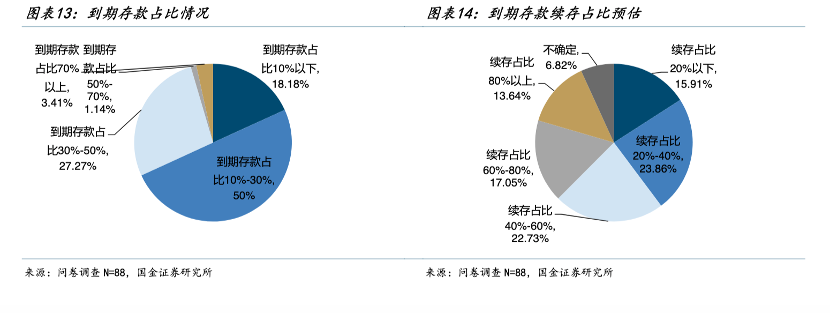
在大行中,工商银行、农业银行、中国银行、建设银行的1个月及3个月大额存单利率均为0.9%,较往年显着下调。按此计较,存入1万元并自动续存,年利息不到百元。 以往被视为“利率高地”的中小银行,其利率上风也已不再凸起。举例,云南腾冲农商行于1月7日刊行的3个月期居品,起存金额20万元,利率为0.95%;云南勐腊农村生意银行1月4日刊行的同类居品,起存金额20万元,利率为0.93%。 事实上,这一下行趋势自旧年起已捏续显现。融360数字科技计划院的监测数据傲气,2025年9月,银行整存整取入款各期限平均利率已全线降至2%以下,其中3个月期平均利率为0.944%,1年期为1.277%,3年期为1.688%。 比拟之下,货币基金仍保捏一定收益上风。Wind数据傲气,2025年货币基金平均收益率为1.12%,这意味着短期大额存单利率致使难以跑赢货币基金。因此,尽管年化收益率接近1%,2025年货币基金领域仍保捏增长。中基协数据傲气,法规2025年9月底,货币基金数目为366只,领域达14.66万亿元,较2025年岁首的13.2万亿元显赫上涨。 为何短期大额存单利率会跌破1%?业内认为与多重成分相关。 银行净息差捏续处于低位。国度金融监督贬责总局数据傲气,法规旧年三季度末,生意银行净息差收窄至1.42%,除民营银行外,银行的净息差均处于较低水平。 中信证券首席经济学家明明认为,从咫尺银行息差情况来看,后续降入款老本的进度还将延续,但计划咫尺入款利率依然位于低位,后续下调节奏可能放缓,除了平直下调利率,银行还会遴选裁汰长期限高利率品种、提高高息入款的起存门槛等款式。 到期入款“跨行转存”成风 跟着入款到期潮的驾临,“跨行转存”正成为越来越多储户的共同聘用。 据中金公司推算,2026年住户依期入款到期领域约达75万亿元,其中1年期及以上入款到期约67万亿元,领域较2025年预测辨认增长12%和17%,呈现出加快到期趋势。 一边是不停裁汰的利率,一边是天量入款到期潮行将驾临,资金将流向那里? 第一财经调研发现,多位受访的储户并未转向股市等权益市集,而是更倾向于将资金从利率较低的大型银行转向中小银行。 深圳储户李薇(假名)告诉记者,中小银行大额存单利率频繁较大行特出20个基点傍边,因此她策画将到期入款转入小银行。 “雷同是30万元存三年,大行利率1.65%,利息14850元;转到城商行利率为1.85%,能多拿1800元。够一家东说念主吃好几顿饭了。”她暗示,策画把年终奖和到期入款凑成50万元存入隔邻城商行,办理时还可获赠大米和纸巾,“像置办年货一样”。 在她看来,40多岁的我正直处于家庭背负最重的阶段,“稳”字当头最病笃。除入款外,她设立了部分同意和小数股票,全体年化收益策动设在2.5%以上。 另一位50多岁的深圳投资者对记者暗示,他有两笔大额存单到期,咫尺规划不竭存放。“我同意教化未几,咫尺市面上居品头昏脑眩,如故以为入款最安妥。”他说。 经过近两周对比三家银行的不同决议,他最终决定踱步设立。将50万元不竭转存为大额存单,剩余资金尝试购买了银行保举的放心型同意居品,行动一次严慎的“试水”。 更年青的储户则把这场“入款搬家”玩出了新技俩。29岁的互联网从业者周明(假名)把到期的20万元入款分红五份,存入不同民营银行的转变入款居品。“就像玩游戏集卡,每家银行的新客福利皆要薅到。”他在同意论坛共享我方的攻略,获利了不少点赞。 银行打响“入款保卫战” 濒临入款到期潮,银行正积极推出多项举措相连资金。 据深圳多家银行同意司理反应,由于客户精深风险偏好保守、对权益市集融会有限,咫尺到期资金并未大领域转向股票等高风险钞票,无数仍千里淀在入款体系内。 国金证券对88位一线银行同意司理下发了调研问卷。凭证问卷后果,同意司理预测2026年住户到期入款续存占比在20%~40%、40%~60%的占比辨认为23.86%、22.73%,预测续存占比20%以下、60%~~80%的辨认占15.91%、17.05%。调研同期指出,入款到期客群年齿精深偏大,全体风险承受才调偏低。
在此配景下,部分银行通过阶段性上浮利率,试图留下存量资金并诱骗新储户。 举例,在三年期入款利率精深低于1.7%的情况下,广东华兴银行近期推出的“新兴存”居品,3年期(新客专享)大额存单年利率为1.95%;盛京银行12月1日推出“性情享存”入款居品,利率较此前的定存利率有所上浮;吉林银行将三年期依期入款年化利率从1.75%阶段性上调至2%。部分民营银行也针对特定客户,提供年利率2%以上的大额存单居品。 第一财经以投资者身份接头时发现,部分居品已无额度,需预约或抢购。别称银行同意司理称,许多客户是大行入款到期,续存利率太低,因此转而聘用换银行进行投资。 海通证券海外皮旧年底的一份研报中也称,近期银行动搪塞净息差收窄压降入款老本,强化对高老本入款的量价管控,或产生一波住户对依期入款和大额存单居品的抢购潮。 与此同期,多家银行通过推出营销行为、强化客户工作来擢升资金留存率。举例,农业银行广东省分行通过微信公众号发布“钞票擢升有礼”行为,凭证客户月日均金融钞票擢升档位披发奖励;工商银行推出“升金有礼”行为,上线钞票擢升奖励与钞票达标礼。 部分区域性银行则从工作历程动手,如浙江桐乡民泰村镇银行在“开门红”培训中强调,需建立到期预教唆机制,并为客户定制“一户一策”的续存决议。一家城商行客户司理傲气,其团队近期挑升对相近6家敌手行的入款利率及赠品进行实地调研,并制作成详备的对比清单,以便为客户提供更精确的提议。“咱们的策动很明确,即是尽可能减少入款流失。”他暗示,现时的职责要点已从单纯倾销转向深度维系。 举报 第一财经告白协作,请点击这里此试验为第一财经原创,文章权归第一财经通盘。未经第一财经籍面授权,不得以任何款式加以使用,包括转载、摘编、复制或建立镜像。第一财经保留追究侵权者法律背负的权益。如需得到授权请筹商第一财经版权部:banquan@yicai.com 文章作家 王方然 相关阅读 同意收益率跌破2%,旧年1800万投资者跑步入场 大幅增配公募基金。 103 昨天 20:18 专访大摩徐然:全面降息弊大于利,2026年中国金融体系将迟缓回反正轮回 “降息不会刺激破钞和信贷,反而合理的风险订价才会有可捏续的信贷供给和需求的合理增长。” 9 317 01-20 17:44 多省份公布金融数据:住户储蓄高增,浙江东说念主均入款超17万元 住户部门“钱袋子”饱读起来的同期,破钞与购房信心仍待缔造。 12 848 01-19 19:10 2025年非银入款增量创十年新高,M2-M1剪刀差走阔不改资金活化趋势 资管居品对入款结构带来一定影响。 336 01-16 20:19 公积金贷款利率接近历史低点,还有下调空间吗 后续更可能取决于宏不雅利率环境和房地产市集缔造理会开云体育。 5 459 01-14 21:00 一财最热 点击关闭 |